
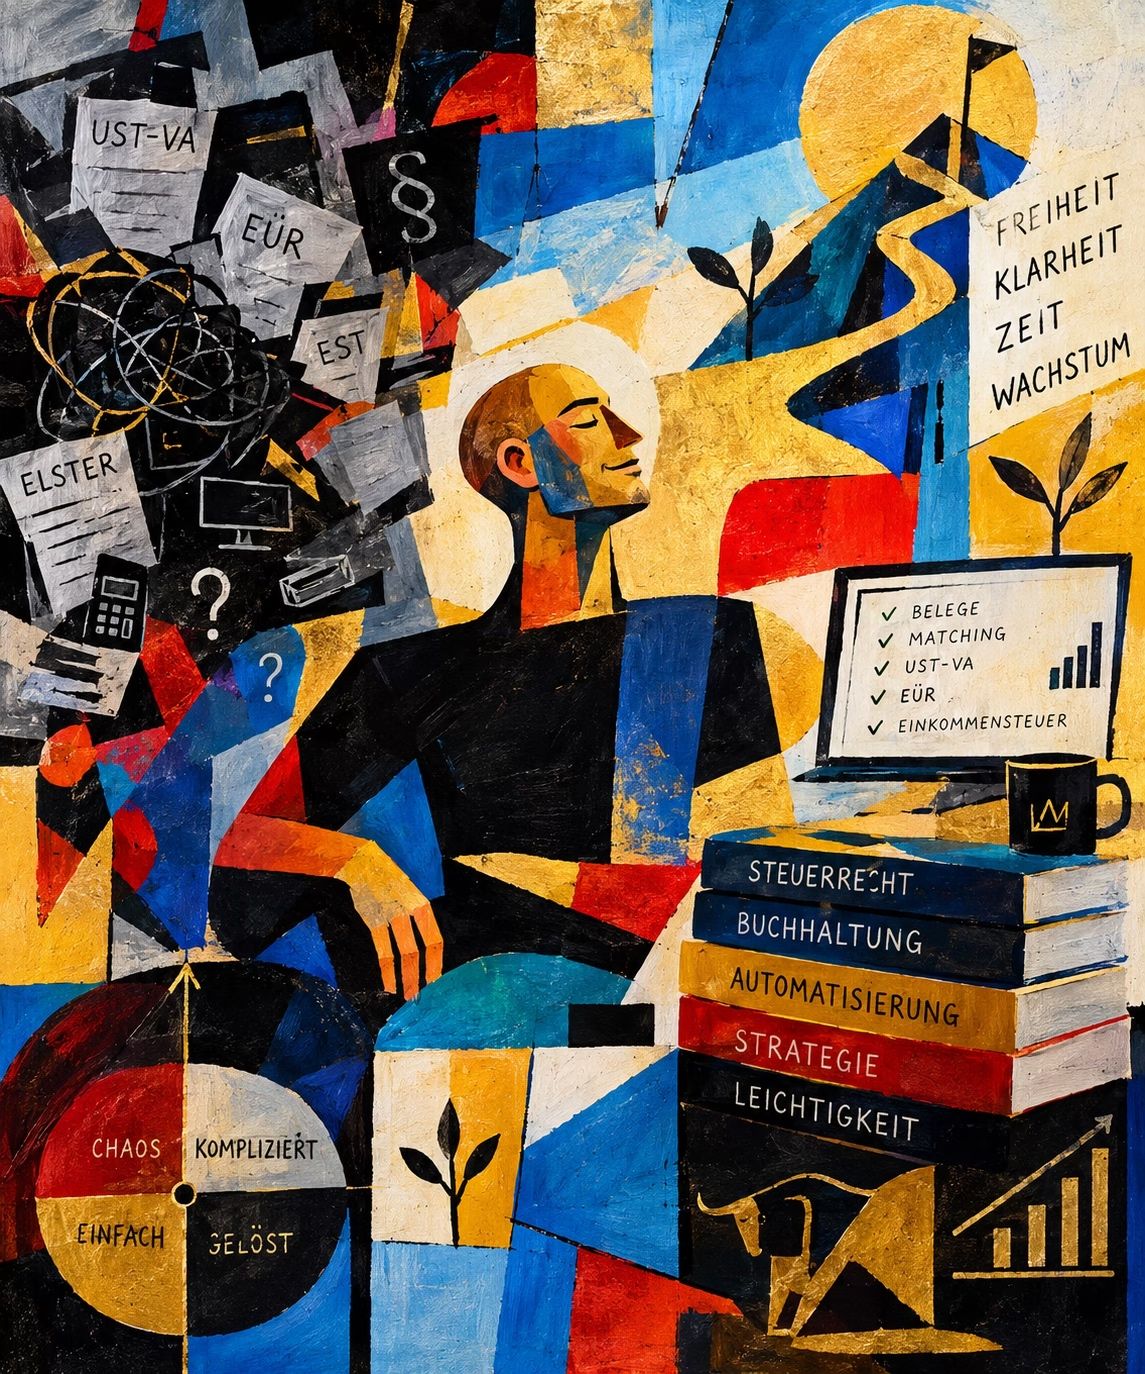
Ich nutze ChatGPT und Gemini derzeit gelegentlich als Sprachassistenten beim Spazierengehen, walken und joggen, um mich intensiver mit dem deutschen Steuersystem auseinanderzusetzen.
Dabei höre ich regelmäßig einen Satz: „Das deutsche Steuersystem ist komplex.“
Ich würde widersprechen. Es ist kompliziert. Und das ist ein relevanter Unterschied. Warum?
Komplexe Systeme zeichnen sich dadurch aus, dass viele Elemente miteinander interagieren und sich ihr Verhalten nicht ohne Weiteres aus den Einzelteilen ableiten lässt. Komplizierte Systeme können dagegen aus vielen Regeln, Ausnahmen und Abhängigkeiten bestehen, sind aber grundsätzlich analysierbar, strukturierbar und systematisierbar. Das lässt aufatmen: Das Steuersystem lässt sich verstehen.
Es enthält zweifellos komplexe Sachverhalte. Der erhebliche Anteil der operativen Prozesse, mit denen sich Unternehmer täglich auseinandersetzen, ist jedoch vor allem eines: maximal kompliziert.
Und komplizierte Prozesse sind prädestiniert für Digitalisierung.
Die eigentliche Frage ist nicht die Steuer
Die strategische Frage lautet deshalb nicht:
„Wie bringen wir Unternehmer dazu, das Steuerrecht besser zu verstehen?“
Sondern:
„Warum müssen Menschen so viele steuerlich relevante Prozesse überhaupt noch manuell interpretieren und verwalten?“
Millionen Selbständige und Unternehmen beschäftigen sich mit Buchhaltung, Umsatzsteuer, Belegen, Voranmeldungen, Rechnungen und Steuererklärungen.
Sie erfassen Daten.
Sie übertragen Daten.
Sie ordnen Daten.
Sie prüfen Daten.
Sie suchen nach fehlenden Daten.
Und anschließend werden aus diesen Daten steuerliche Informationen erzeugt.
Dabei existieren viele dieser Informationen längst digital.
Banktransaktionen.
Rechnungen.
Zahlungsanbieter.
Shop-Systeme.
Warenwirtschaft.
Abrechnungssysteme.
Buchungsplattformen.
Die Daten sind also zunehmend vorhanden.
Die eigentliche Herausforderung ist ihre intelligente Verarbeitung.
Wir haben kein Datenproblem. Wir haben ein Systemproblem.
Aus Managementperspektive ist das entscheidend.
Wenn dieselbe Information an mehreren Stellen manuell eingegeben, kategorisiert und geprüft werden muss, entstehen Transaktionskosten.
Nicht nur beim Steuerberater.
Auch beim Unternehmer.
Und genau diese Kosten werden häufig unterschätzt.
Eine Stunde, die ein Unternehmer damit verbringt, eine Buchung steuerlich einzuordnen, ist nicht einfach eine Stunde Verwaltungsaufwand.
Es ist eine Stunde, in der kein Produkt entwickelt, kein Kunde gewonnen, kein Mitarbeiter geführt, keine Innovation vorangetrieben und kein Unternehmen strategisch weiterentwickelt wird.
Auf individueller Ebene erscheint dieser Aufwand klein.
Auf volkswirtschaftlicher Ebene ist er enorm.
Was wir als Bürokratie bezeichnen, ist deshalb auch eine Frage der Ressourcenallokation.
Warum akzeptieren wir das?
Natürlich lässt sich nicht jeder steuerliche Sachverhalt automatisieren.
Steuerrecht ist nicht trivial. Es gibt Ermessensfragen, Sonderfälle, internationale Sachverhalte, unterschiedliche Unternehmensstrukturen und regelmäßig neue gesetzliche Anforderungen.
Aber genau deshalb sollte man differenzieren.
Nicht alles muss automatisiert werden.
Aber alles, was standardisierbar ist, sollte systematisch auf Automatisierbarkeit geprüft werden.
Eine moderne Steuerinfrastruktur müsste deshalb nicht zwingend versuchen, jeden Sonderfall vollständig zu automatisieren.
Sie müsste zunächst die wiederkehrenden Fälle zuverlässig erkennen, Daten zusammenführen, Berechnungen durchführen, Plausibilitätsprüfungen vornehmen und nur dort einen Menschen einbeziehen, wo tatsächlich menschliche Beurteilung erforderlich ist.
Das wäre kein Ersatz für Steuerberater.
Es wäre eine andere Arbeitsteilung zwischen Mensch und Technologie.
Der Mensch sollte dort eingesetzt werden, wo er nützlich ist
Das ist eine Grundidee moderner Organisation.
Wir beschäftigen hochqualifizierte Menschen nicht damit, Informationen zwischen Systemen zu übertragen, die längst digital vorhanden sind. Wir setzen Menschen dort ein, wo Erfahrung, Urteilskraft, Kreativität, Verantwortung und Kontextverständnis erforderlich sind.
Genau diese Logik müsste auch für steuerliche Prozesse gelten.
Software könnte beispielsweise Transaktionen automatisch zusammenführen, Belege erkennen, Umsatzsteuerlogiken anwenden, Abweichungen identifizieren und unklare Fälle markieren.
Der Unternehmer müsste dann nicht mehr hunderte Buchungen einzeln verstehen.
Er müsste nur noch die Fälle prüfen, bei denen das System keine ausreichende Sicherheit erreicht.
Das wäre ein fundamentaler Unterschied.
Nicht mehr:
Mensch verarbeitet alles, Software unterstützt.
Sondern:
Software verarbeitet das Standardisierte, Mensch entscheidet über das Relevante.
Digitalisierung ist kein Selbstzweck
Dabei geht es nicht darum, möglichst viele Prozesse zu digitalisieren, nur weil Digitalisierung modern klingt.
Die entscheidende Kennzahl ist der reduzierte Aufwand bei gleichzeitig gleichbleibender oder steigender Qualität.
Das ist letztlich eine klassische Managementfrage:
Wie viel Wert entsteht durch eine Tätigkeit – und wie viel Ressourcen verbraucht sie?
Wenn ein Unternehmen jeden Monat hunderte manuelle Arbeitsschritte durchführen muss, obwohl die zugrunde liegenden Daten bereits digital vorliegen, ist das kein Zeichen besonderer Sorgfalt.
Es kann ein Zeichen für schlechtes Systemdesign sein.
Unternehmer tragen ebenfalls Verantwortung
Die Verantwortung liegt allerdings nicht ausschließlich beim Staat.
Auch Unternehmen können ihre eigenen Transaktionskosten reduzieren.
Durch bessere Zahlungsprozesse.
Durch sauberere Datenstrukturen.
Durch geeignete Shop- und Abrechnungssysteme.
Durch weniger Medienbrüche.
Durch standardisierte Prozesse.
Durch Systeme, die bereits beim Entstehen einer Transaktion die später benötigten Informationen korrekt erfassen.
Plattformen wie CopeCart, Digistore und moderne Shop- und Payment-Systeme zeigen bereits heute, dass Geschäftsprozesse wesentlich stärker integriert gedacht werden können.
Die entscheidende Frage lautet deshalb nicht, ob Digitalisierung möglich ist.
Sie ist längst möglich.
Die Frage lautet:
Wie weit wollen wir sie konsequent denken?
Deutschland braucht weniger Verwaltungsaufwand – nicht weniger Regeln
Bürokratie ist nicht grundsätzlich schlecht.
Regeln schaffen Rechtssicherheit. Steuern finanzieren staatliche Leistungen. Dokumentationspflichten können Missbrauch verhindern.
Das Problem beginnt dort, wo die Einhaltung dieser Regeln unnötig viele manuelle Ressourcen bindet, obwohl dieselbe Qualität technisch mit deutlich geringerem Aufwand erreichbar wäre.
Dann wird aus notwendiger Regulierung ein Produktivitätsproblem.
Und genau darüber sollten wir sprechen.
Nicht nur darüber, wie viele Formulare abgeschafft werden können.
Sondern darüber, wie Prozesse grundsätzlich neu gestaltet werden müssen.
Das ist ein Unterschied zwischen Bürokratieabbau und Systeminnovation.
Die nächste Stufe der Digitalisierung
Die Digitalisierung der Wirtschaft darf nicht bei Onlineformularen und elektronischen Dokumenten enden.
Ein PDF statt eines Briefes ist noch keine digitale Transformation.
Ein Onlineformular, das dieselben Informationen manuell verlangt wie ein Papierformular, ist ebenfalls kein intelligentes System.
Die nächste Stufe besteht darin, dass Systeme Informationen miteinander verknüpfen, Zusammenhänge erkennen, Entscheidungen vorbereiten und Menschen nur noch dort einbeziehen, wo ihre Urteilskraft tatsächlich benötigt wird.
Gerade künstliche Intelligenz eröffnet hier neue Möglichkeiten.
Nicht weil KI das Steuerrecht „abschaffen“ könnte.
Sondern weil sie Sprache, Dokumente, Daten und Regeln miteinander verbinden kann – und damit eine Schnittstelle zwischen der formalen Welt des Steuerrechts und der tatsächlichen wirtschaftlichen Tätigkeit eines Unternehmens schaffen könnte.
Die entscheidende Frage
Deutschland diskutiert häufig darüber, ob Unternehmen innovativ genug sind.
Vielleicht sollten wir gelegentlich eine andere Frage stellen:
Ist unser administratives System innovativ genug für die Unternehmen, die darin arbeiten sollen?
Denn Wettbewerbsfähigkeit entsteht nicht nur durch bessere Produkte.
Sie entsteht auch durch niedrigere Transaktionskosten.
Durch schnellere Prozesse.
Durch bessere Daten.
Durch weniger Reibungsverluste.
Durch Systeme, die Menschen unterstützen, anstatt sie mit wiederkehrender Verwaltungsarbeit zu beschäftigen.
Wir brauchen deshalb nicht zwingend ein einfacheres Steuerrecht.
Wir brauchen zunächst bessere Systeme für ein kompliziertes Steuerrecht.
Das ist ein entscheidender Unterschied.
Denn wenn ein Sachverhalt kompliziert ist, braucht er möglicherweise Experten.
Wenn ein Prozess dagegen nur kompliziert organisiert ist, braucht er möglicherweise etwas ganz anderes:
gutes Systemdesign.
Und vielleicht ist genau das eine der großen Digitalisierungsaufgaben der kommenden Jahre:
Nicht immer mehr Menschen damit zu beschäftigen, komplizierte Systeme zu verwalten.
Sondern Systeme zu bauen, die die Komplexität dort absorbieren, wo sie hingehört – in der Technologie und in den Prozessen, nicht im Kopf jedes einzelnen Unternehmers.