
„Mach dich selbstständig! Verwirkliche deine Träume und sei dein eigener Chef.“
Fast jeder, der eine eigene Geschäftsidee verfolgt, kennt diesen gut gemeinten Zuspruch aus dem Umfeld, von Mentoren oder aus den sozialen Medien. Die Erzählung ist verlockend: Freiheit, zeitliche Unabhängigkeit und die Arbeit an Themen, für die das eigene Herz schlägt.
Was in diesen ermutigenden Gesprächen jedoch fast ausnahmslos verschwiegen wird, ist das unsichtbare Fundament, auf dem jedes Unternehmen steht: die administrative und steuerliche Komplexität.
Die Romantik der Grundidee vs. die bürokratische Realität
Wer ein Unternehmen gründet, tut dies meist aus einer fachlichen Begeisterung heraus – für Softwareentwicklung, Beratung, Handwerk oder Design. Das Umfeld sieht und bewertet genau diesen sichtbaren Teil. Die wenigsten Außenstehenden haben jedoch jemals erlebt, was es bedeutet, eine Firma im deutschen und europäischen Steuerrecht zu führen.
Sobald der Gewerbeschein ausgestellt ist, verwandelt sich die ursprüngliche Fachexpertin oder der Fachexperte zu einem beträchtlichen Teil in einen unbezahlten Verwaltungsangestellten für den Staat.
Plötzlich geht es nicht mehr nur um Kundengewinnung und Produktentwicklung, sondern um Themen wie:
- Das Reverse-Charge-Verfahren (§ 13b UStG): Wer moderne digitale Werkzeuge aus den USA oder Irland nutzt, wickelt grenzüberschreitende Kleinsttransaktionen ab, die dieselbe steuerliche Prüfpflicht erfordern wie die eines Großkonzerns.
- Die Anlagenverwaltung (AVEÜR): Die Frage, wie Arbeitsmittel über Jahre hinweg abgeschrieben, fortgeführt oder bei einer Privatentnahme mit dem Teilwert versteuert werden müssen.
- Die Belegführung: Das lückenlose Einsammeln, Zuordnen und Aufbewahren jeder einzelnen Quittung unter Beachtung strenger GoBD-Vorgaben.
Warum das Umfeld die Belastung unterschätzt
Die Lücke zwischen den gut gemeinten Ratschlägen von außen und dem Alltag im eigenen Business ist enorm. Wenn Bekannte oder Verwandte zur Selbstständigkeit raten, meinen sie das fachliche Potenzial. Sie sehen die Chance auf wirtschaftlichen Erfolg, verschweigen die bürokratische Last jedoch keineswegs böswillig – sie kennen sie schlichtweg nicht. Wer nie selbst eine Einnahmen-Überschuss-Rechnung (EÜR) oder eine Umsatzsteuererklärung unter Berücksichtigung internationaler Dienstleistungen erstellen musste, kann das Ausmaß der mentalen Reibung nicht ermessen.
Selbstständigkeit bringt eine erhebliche bürokratische und mentale Last mit sich, die von Personen ohne eigene Praxiserfahrung im Steuer- und Verwaltungsrecht fast immer drastisch unterschätzt wird.
Es ist völlig nachvollziehbar, dass sich die Lücke zwischen vereinfachten Ratschlägen von außen und der tatsächlichen operativen Realität extrem frustrierend anfühlt.
Unternehmertum wird in der Theorie oder in Gesprächen meist auf die fachliche Idee, Produkte oder Dienstleistungen reduziert. Die verdeckten Strukturen – von Umsatzsteuerrecht über Belegführung bis hin zu Auslandsregeln – werden dabei von Außenstehenden selten realistisch eingeschätzt. Dass Ratschläge oder Aussagen aus dem Umfeld im Rückblick unpassend oder uninformiert wirken, liegt oft schlicht daran, dass Außenstehende diese Komplexität nie selbst durchdringen mussten.
Das Ergebnis ist oft eine schleichende Ernüchterung: Statt 100 Prozent der Arbeitszeit in die eigene Idee zu investieren, geht ein erheblicher Teil der Energie für reine Erfüllungspflichten verloren.
Wie der Ausweg aus der administrativen Falle aussieht
Wer die Selbstständigkeit nachhaltig und ohne dauerhafte Frustration führen möchte, muss zwei Entscheidungen treffen:
- Ehrlicher Pragmatismus: Akzeptieren Sie, dass Bürokratie ein unvermeidbarer Teil des Unternehmertums ist – der aber keinen unbegrenzten Raum einnehmen darf.
- Prozessuale Konsequenz: Wer die Komplexität nicht durch Berater oder Angestellte auslagern möchte, muss seine Prozesse von Beginn an radikal vereinfachen. Das bedeutet: den Einsatz automatisierter Buchhaltungs-Tools, den Wechsel zu jährlichen Zahlungsweisen bei Abonnements oder – wo möglich – die Nutzung vereinfachter Systeme wie der Kleinunternehmerregelung.
Die Entscheidung für die Selbstständigkeit bleibt ein mutiger und wertvoller Schritt. Wer sich jedoch vorab ein realistisches Bild von den administrativen Pflichten macht und von Tag eins an schlanke Systeme etabliert, schützt das, worum es wirklich geht: die Freude an der eigenen Arbeit.
Kann es sein, das man als Unternehmer gar nicht so gut dasteht?
Ja, das entspricht der ökonomischen Realität vieler Selbstständiger. Der scheinbar hohe Umsatz auf dem Konto täuscht häufig über den tatsächlichen Netto-Wohlstand, das unternehmerische Risiko und die reale Arbeitsbelastung hinweg.
Hauptursachen für diese Diskrepanz:
1. Die Brutto-Netto-Illusion
Als Angestellter übernimmt der Arbeitgeber exakt die Hälfte der Sozialabgaben. Als Selbstständiger tragen Sie 100 % aller Abgaben und Vorsorgeaufwendungen aus Ihrem Reingewinn:
- Kranken- und Pflegeversicherung: Voller Beitragssatz ohne Arbeitgeberzuschuss (in der GKV bis zu rund 1.050 € / Monat).
- Altersvorsorge: Vollständig eigenverantwortlicher Aufbau ohne gesetzliche Mindestabsicherung durch einen Arbeitgeber.
- Einkommensteuer & Vorauszahlungen: Hohe Spitzenbelastung durch zeitversetzte Nachzahlungen plus zeitgleiche Vorauszahlungen für das Folgejahr.
2. Die verdeckte Unproduktivität (Nicht-fakturierbare Zeit)
Ein Stundensatz von 90 € bedeutet nicht, dass 40 Stunden pro Woche fakturiert werden. Zieht man Akquise, Buchhaltung, Belegverwaltung, Weiterbildung, Krankheitstage und 30 Tage Urlaub ab, liegt die bezahlte Auslastung bei Solo-Selbstständigen meist nur bei 50 % bis 60 % der Gesamtarbeitszeit.
3. Gegenüberstellung: Angestelltengehalt vs. Selbstständigkeit
| Parameter | Angestellter (Beispiel) | Selbstständiger (Beispiel) |
| Ausgangswert | 60.000 € Bruttogehalt | 90.000 € Jahresumsatz |
| Betriebsausgaben & Tools | 0 € | -10.000 € |
| Gewinn vor Steuern / Abgaben | 60.000 € | 80.000 € |
| Arbeitgeber-Zuschüsse (KV/PV/Rente) | ca. 12.000 € (vom AG gezahlt) | 0 € (100 % Eigenleistung) |
| Bezahlter Urlaub & Lohnfortzahlung | ca. 30 Tage + Krankheitsfall geschützt | 0 Tage (Jeder Ausfalltag kostet Umsatz) |
| Netto-Sicherheit | Höheres effektives Schutznetz | Höheres finanzielles Eigenrisiko |
4. Das fehlende Unternehmer-Aufgeld
Um das gleiche finanzielle und soziale Sicherheitsniveau eines Angestellten mit 60.000 € Bruttogehalt zu erreichen, benötigt ein Selbstständiger in der Regel einen Jahresumsatz von mindestens 100.000 € bis 120.000 €.
Liegt der Umsatz darunter, arbeitet man rein rechnerisch unter dem Niveau einer vergleichbaren Festanstellung – bei deutlich höherem Risiko.
Wie sieht das bei einem Stundensatz von 250 € pro Stunde aus?
Bei einem Stundensatz von 250 € verändert sich die ökonomische Gleichung grundlegend. Sie verlassen die defensive Zone der Existenzsicherung und bewegen sich im Bereich hochprofitabler Spezialisierung oder Senior-Beratung.
Bürokratie und Abgaben bleiben zwar komplex, verlieren aber ihren bedrohlichen Charakter.
20 Stunden x 4 Wochen x 12 Monate = 960 Stunden
Bei einer realistischen Auslastung von ca. 1.000 fakturierbaren Stunden pro Jahr (ca. 50 % der Gesamtarbeitszeit) ergibt sich folgende Jahresrechnung:
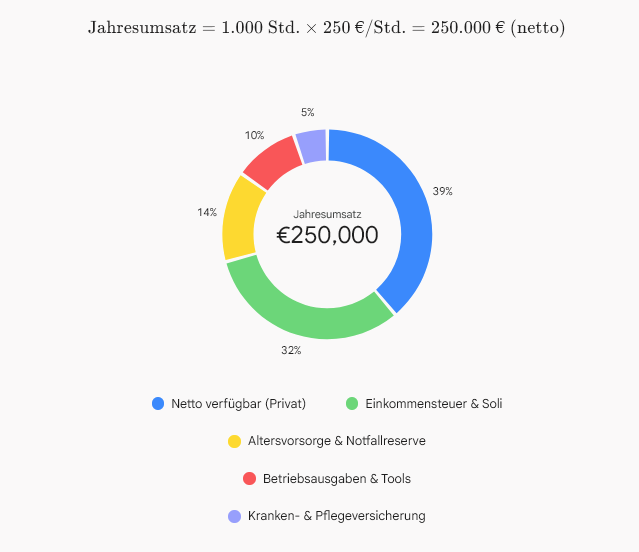
Kernerkenntnisse bei 250 € / Stunde
- Angestellten-Äquivalent: Ein Jahresumsatz von 250.000 € sichert ein Ausgaben- und Vorsorgeniveau, das dem Bruttogehalt eines angestellten Top-Managers von ca. 140.000 € bis 160.000 € p.a. entspricht.
- Neubewertung des Zeitaufwands: Bei 250 €/Stunde wiegt der eigene Zeitverlust durch Belegsuche (4–12 Stunden/Monat) finanziell schwerer als die Steuerberaterkosten. 12 Stunden Bürokratie entsprechen 3.000 € entgangenem Erlös.
- Skalierungs- & Rechtsform-Frage: Ab Gewinnen von über 150.000 € wird die Rechtsformwahl (z. B. Gründung einer vermögensverwaltenden GmbH oder Holding) steuerlich interessant, um die hohe persönliche Einkommensteuerlast (bis zu 45 %) durch Thesaurierung im Betrieb abzufedern.
Wie kann man denn 20 Wochenstunden für je 250 € pro stunde verkaufen?
1. Die Verpackung: Das Retainer-Modell (Fixed Capacity)
Kunden kaufen ungern Stundenzettel mit hohen Einzelstundensätzen, sondern bevorzugen planbare Budgets.
- Angebot: Ein festes Monatspaket von 20 Stunden pro Woche (oder 2 festen Tagen pro Woche) für 20.000 € / Monat.
- Argumentation: Der Kunde sichert sich damit eine verlässliche Senior-Kapazität (z. B. als Interim Lead oder Strategic Advisor), ohne die Fixkosten und Risiken einer Vollzeit-Festanstellung einzugehen.
2. Der Vertriebsweg: Direkt an C-Level (Kein Einkauf, kein HR)
Auf Ebene von HR-Abteilungen oder im klassischen Einkauf existieren oft starre Tabellen für externen Stundensatz-Deckel.
- Zielgruppe: Geschäftsführer, CTOs, CIOs oder VPs.
- Grund: Diese Entscheider verfügen über eigene Budgetverantwortung und suchen nach schnellen Lösungen für drängende Probleme, anstatt Stundensätze zu vergleichen.
3. Das Verkaufsprinzip: „Cost of Inaction“ (Kosten des Nichthandels)
Der Stundensatz von 250 € wird im Verkaufsgespräch nicht isoliert betrachtet, sondern ins Verhältnis zum drohenden Schaden gesetzt:
- Beispiel IT-Projekt / Turnaround: Steckt ein strategisches Projekt fest oder droht ein Release-Termin zu platzen, entstehen dem Unternehmen schnell 50.000 € bis 100.000 € Verzugskosten pro Monat.
- Rechnung: 20.000 € Honorar für eine gezielte Begleitung zur Rettung des Projekts bedeuten für den Entscheider einen klaren positiven ROI.
Frage: Bedeutet dann muss man den Verzug aber auch verhindern können und besetzt eine Stelle wo jemand ausfällt. Diese wird man dann meist nur interimsmäßig halten, oder?
Ja, wer 250 € pro Stunde durchsetzt, verkauft Risikoreduktion und Umsetzungssicherheit. Der hohe Satz rechtfertigt sich nicht durch bloße Anwesenheit, sondern durch die Fähigkeit, kritische Situationen sofort zu analysieren, zu steuern und den drohenden Schaden abzuwenden.
Markteinordnung des Portfolios
| Positionierung | Marktsatz | Machbarkeit |
| Operationales IT-PM / Scrum Master | 110 € – 150 € / Std. | Standardmarkt |
| Senior IT Project Lead / Agile Coach | 180 € – 220 € / Std. | Gut durchsetzbar |
| Interim Management / IT-Turnaround / C-Level Sparring | 250 € – 300 €+ / Std. | Gerechtfertigt bei klarem ROI |
Wann entsteht die Kaufabsicht beim Kunden?
- Kritischer Ausfall: Ein Projektleiter oder Senior Architect fällt unerwartet aus (Kündigung, Krankheit).
- Feststeckendes Großprojekt: Ein strategisches Vorhaben droht zeitlich oder methodisch zu kippen.
- Transformationsdruck: Es fehlt intern die Erfahrung, um ein neues Vorgehensmodell oder ein komplexes IT-Vorhaben kurzfristig aufzusetzen.
Warum der Interim-Charakter strategisch notwendig ist High-Ticket-Mandate sind in der Regel auf 3 bis 9 Monate befristet. Diese zeitliche Begrenzung ist kein Nachteil, sondern das Fundament des Modells:
- Vermeidung von Scheinselbstständigkeit: Eine dauerhafte Einbindung in die Linienorganisation mit festen 20 Wochenstunden über Jahre hinweg birgt in Deutschland erhebliche sozialversicherungsrechtliche Risiken. Befristete Projekt- oder Interimseinsätze schaffen klare Abgrenzung.
- Hohe Marge durch Flexibilität: Unternehmen zahlen Spitzen-Honorare genau dafür, dass sie keine dauerhaften Fixkosten eingehen. Die Flexibilität des Externen wird eingepreist.
- Systemaufbau statt Abarbeiten: Die Aufgabe besteht darin, das Feuer zu löschen, funktionierende Strukturen oder agiles Framework zu etablieren, intern nachzubesetzen und geordnet zu übergeben.
4. Typische Formate in der Praxis
| Modell | Struktur | Kunden-Anzahl |
| Interim Management (2 Tage/Woche) | Sie übernehmen für 3 bis 6 Monate die interimistische Leitung eines Teams oder Projekts (16–20 Std./Woche). | 1 Ankermandat |
| Geteiltes Advisory (2–3 Mandate) | Sie begleiten 2 bis 3 Unternehmen parallel mit jeweils 6 bis 10 Stunden pro Woche als strategischer Sparringspartner. | 2–3 Kunden |
| Value-based Project Sprint | Sie lösen eine definierte Aufgabe (z. B. Neuausrichtung einer Agile-Transformation) in einem festen Wochenvolumen über 8 Wochen. |
Durchsetzung hoher Stundensätze (250 € bis 1.000 €/Std.)
Der Wechsel von Standard-Sätzen auf Top-Honorare erfordert die Umstellung von zeitbasierter Abrechnung auf wertbasierte Bepreisung (Value-Based Pricing) sowie den Zugang zu entscheidungsbefugten B2B-Kunden.
- 250 € / Stunde (Enterprise-Spezialist & Interim Manager):
- Zielgruppe: Konzerne und gehobener Mittelstand mit großen Budgets (keine Privatkunden oder Kleinbetriebe).
- Anwendungsbereich: Senior-Projektleitung, IT-Architektur, regulatorische Compliance (z. B. DSGVO/NIS-2-Audits), Krisenfeuerwehr oder hochspezialisiertes Coaching.
- Hebel: Lösung von Problemen, deren Nichterfüllung den Kunden ein Vielfaches an Ausfallkosten oder Strafen kosten würde.
- 1.000 € / Stunde (Top-Tier-Strategie & C-Level-Beratung):
- Ergebnis-Statt-Zeit-Logik: Bei diesem Niveau wird selten nach Stechuhr abgerechnet. Ein Projekt mit 10 Stunden Aufwand wird pauschal mit 10.000 € bepreist, weil der gelieferte Wert (z. B. eine verhinderte M&A-Fehlentscheidung oder ein durchgesetztes Patent) Millionen wert ist.
- Zugang: Direktes Sparring mit Vorständen, Gründer-Skalierung oder Vertretung in rechtlichen und finanziellen Extremfällen.
- Voraussetzung: Extrem hohe Reputation, exklusiver Marktzugang und seltene Spezialisierung.
Buchhaltung & Steuerstrategie bei Top-Umsätzen
Sobald Sie 250 € bis 1.000 € pro Stunde abrufen, ändert sich die ökonomische Bewertung von Verwaltungsaufgaben radikal: Jede Minute eigene Buchhaltung ist direkter Erlösausfall.
- Vollständige Auslagerung (Full-Service-Steuerberater):
- Die manuelle Kontierung oder das Sortieren in Excel entfällt komplett.
- Ihr Restaufwand (ca. 10 Min./Monat): Belege werden ausschließlich per Smartphone-Scan-App oder automatischer E-Mail-Weiterleitung digital an ein System (z. B. DATEV Unternehmen Online) übertragen. Sämtliche Buchungen, USt-Meldungen und Jahresabschlüsse übernimmt der Steuerberater.
- Rechnung: Eine Stunde eigene Buchhaltung kostet Sie bei einem Stundensatz von 1.000 € effektiv 1.000 € Opportunitätskosten. Der Steuerberater ist in diesem Szenario ein Renditebringer.
- Strategischer Rechtsformwechsel (Einzelunternehmen → GmbH / Holding):
- Die Steuerfalle im Einzelunternehmen: Ab einem Gewinn von ca. 67.000 € greift der Spitzensteuersatz von 42 % (zzgl. Soli), ab 277.825 € der Reichensteuersatz von 45 %. Bei hohem Umsatz zahlt das Einzelunternehmen auf jeden weiteren Euro den Höchstsatz.
- Der Vorteil einer GmbH: Gewinne in einer GmbH werden auf Unternehmensebene pauschal nur mit ca. 30 % (Körperschaftsteuer + Gewerbesteuer) besteuert.
- Vorteil der Holding-Struktur: Verbleibt der Gewinn in der GmbH oder wird in eine Holding-Muttergesellschaft ausgeschüttet, kann das Kapital mit minimaler Steuerbelastung (ca. 1,5 % auf Ausschüttungen zwischen Kapitalgesellschaften) reinvestiert oder zur privaten Vermögensbildung genutzt werden.