
Die Berichterstattung über den Volkswagen-Konzern ist derzeit von Hiobsbotschaften geprägt: Renditedruck, schärfere Konkurrenz und verhaltene Zuwächse in Schlüsselmärkten wie China oder den USA beherrschen die Schlagzeilen.
Wer jedoch ausschließlich auf die jüngsten Dämpfer blickt, übersieht die fundamentale Ertragskraft und Substanz des Wolfsburger Automobilkonzerns. Eine Einordnung der tatsächlichen Kennzahlen zeigt, warum Panik unangebracht ist.
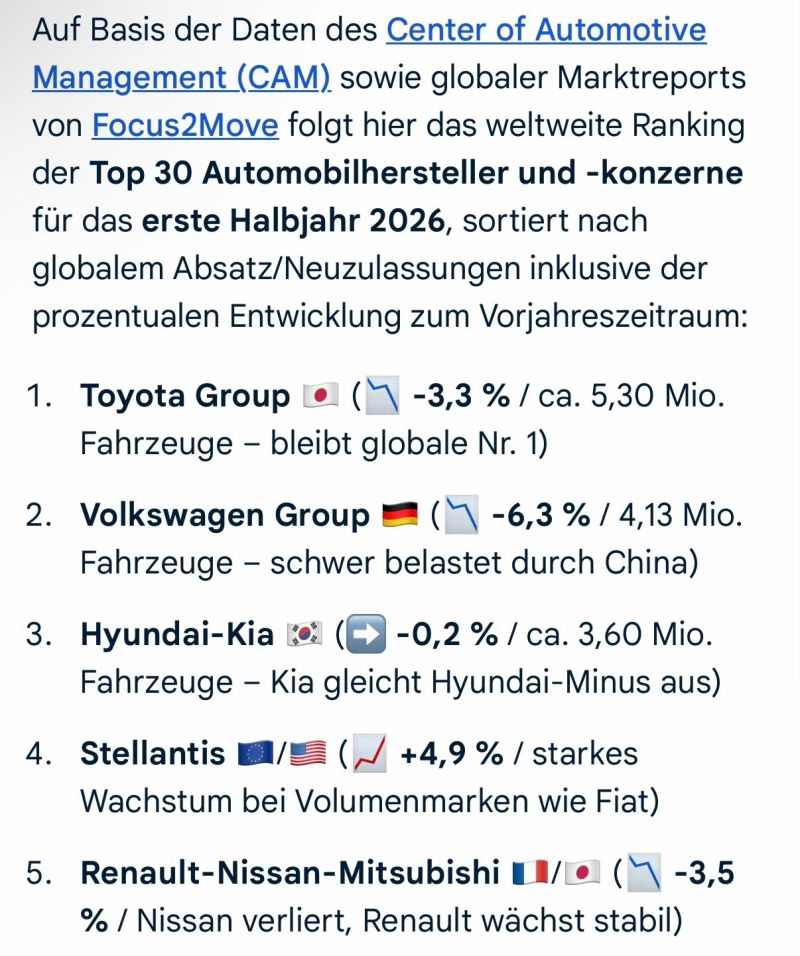
Globale Marktanteile und robuste Absatzzahlen
Trotz eines spürbar schwierigeren Marktumfelds bleibt der VW-Konzern eine der dominanten Kräfte der weltweiten Automobilindustrie.
- Hohes Absatzvolumen: Mit knapp 9 Millionen ausgelieferten Fahrzeugen pro Jahr bewegt sich der Konzern weiterhin in der absoluten Weltspitze der Automobilhersteller.
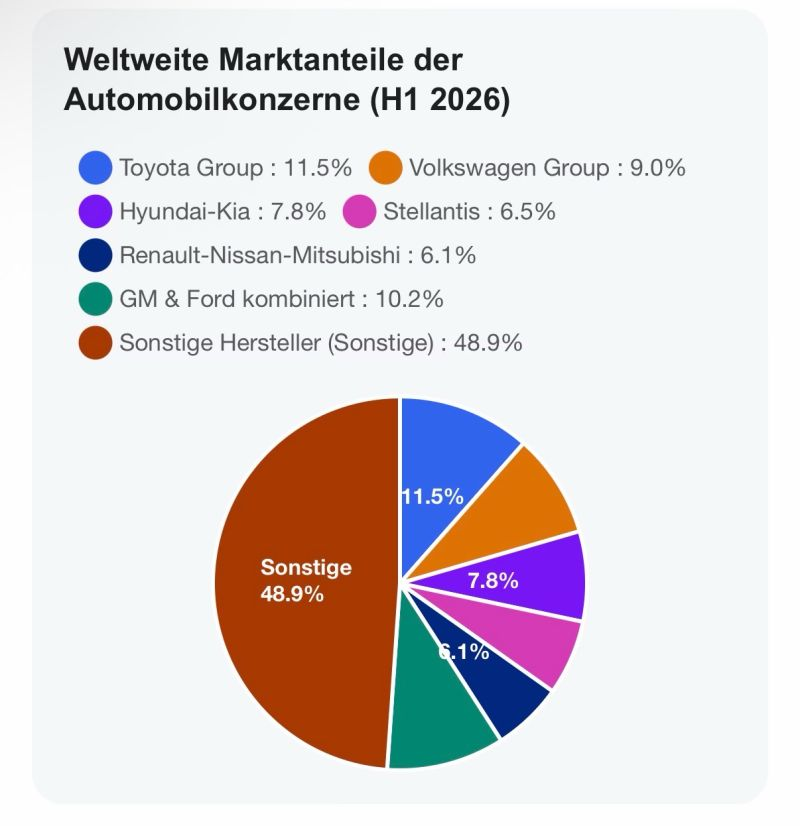
- Starke Marktposition: In Europa baut Volkswagen seine Marktführerschaft kontinuierlich aus. Global sichert sich der Konzern stabil einen Marktanteil von knapp 10 Prozent.
- E-Mobilität fasst Fuß: Trotz regionaler Schwankungen liefert VW weltweit jährlich mehrere hunderttausend rein elektrische Fahrzeuge (BEV) aus und festigt seine Position in der Transformation.
Milliarden-Gewinne statt existenzieller Krise
In der öffentlichen Debatte wird sinkende Rendite oft fälschlicherweise mit tiefen roten Zahlen gleichgesetzt. Die Finanzrealität stellt sich deutlich differenzierter dar:
- Umsatzstärke: Mit einem Jahresumsatz von über 320 Milliarden Euro erwirtschaftet Volkswagen eine der höchsten Kennzahlen der gesamten Industrie.
- Solide Ertragslage: Das operative Ergebnis liegt nach wie vor im Milliardenbereich. Volkswagen verdient weiterhin sehr gutes Geld – der prozentuale Rückgang erfolgt von einem extrem hohen Ausgangsniveau aus.
Der Effekt des starken Vorjahres
Ein wesentlicher Grund für die drastisch wirkenden Prozentrückgänge liegt im Vergleichsmaßstab: Das vorangegangene Geschäftsjahr war für Volkswagen ein außergewöhnlich starkes Jahr mit Rekord- beziehungsweise Höchstwerten bei Umsatz und operativem Ergebnis. Wenn Kennzahlen mit einem historischen Spitzenjahr verglichen werden, wirkt eine Branchenabkühlung in den Prozenträngen optisch dramatischer, als sie strukturell ist.
Der Transformationsdruck in der Automobilbranche – von Elektromobilität bis Software – ist unbestritten real. Die wirtschaftliche Basis von Volkswagen ist jedoch gemessen an Marktanteilen, globaler Präsenz und Liquidität robust genug, um diesen Wandel aus eigener Kraft zu gestalten.
🛡️ Warum das „Drama“ keines ist: Die Relativierung
1. Rendite vor Stückzahl („Value over Volume“):
Die reinen Zulassungszahlen sinken, weil Konzerne wie VW, BMW oder Stellantis bewusste strategische Entscheidungen treffen.
Statt Autos mit Verlust oder minimaler Marge in den Markt zu drücken (wie es im China-Preiskampf nötig wäre), drosseln sie lieber die Produktion.
Die Folge: Weniger verkaufte Autos, aber stabilere Preise und höhere Gewinne pro Fahrzeug.
Ein gesunder Konzern schrumpft in der Stückzahl lieber gesund, als unrentable Autos zu bauen.
2. Der „Lager-Effekt“ täuscht das Auge:
Ein Großteil des Rückgangs ist ein rein rechnerisches Phänomen.
Im Jahr 2025 wurden massenhaft Autos auf Halde produziert, die nun bei den Händlern stehen.
Wenn ein Händler im ersten Halbjahr 2026 ein Auto aus seinem bestehenden Lager an einen Kunden verkauft, taucht das in den Auslieferungsstatistiken des Werks oft negativ auf, weil das Werk in diesem Monat kein neues Auto dorthin geschickt hat.
Für das reale Geschäft vor Ort ist das jedoch gesund.
3. Der gierige Blick auf China verzerrt das Bild
Das echte Minus spielt sich fast ausschließlich in China ab.
Schaut man sich die Marktanteile in Europa und Nordamerika an, stehen die westlichen Hersteller extrem robust da.
In Europa hat die VW-Gruppe ihren Marktanteil im ersten Halbjahr sogar leicht ausgebaut und hält dort unangefochten über 25 Prozent aller Neuzulassungen.
Das Drama ist also regional begrenzt und kein globaler Systemabsturz. Der Automarkt atmet nach dem extremen Boomjahr 2025 lediglich durch. Es handelt sich um eine zyklische Normalisierung, bei der das Fundament und die Marktanteile der großen Player intakt bleiben.
Die Finanzrealität: Milliardengewinne statt Krisenszenario
Ein zentraler Punkt der aktuellen Diskussion betrifft die Marge und den operativen Gewinn. Wenn in Analystenberichten von „Rückgängen“ gesprochen wird, findet dies auf einem außergewöhnlich hohen Niveau statt.
| Kennzahl | Dimension (Konzernebene) | Einordnung |
| Umsatzerlöse | > 320 Milliarden Euro | Stabile und hohe Liquiditätsbasis durch breites Markenportfolio |
| Operatives Ergebnis | Hoher einstelliger bis zweistelliger Milliardenbereich | Kontinuierlicher Ertrag trotz hoher Investitionsquoten |
| Nettocashflow | Solide im positiven Bereich | Sichert die finanzielle Unabhängigkeit für Zukunftsinvestitionen |
Ein prozentualer Rückgang des operativen Ergebnisses bedeutet keineswegs, dass das Unternehmen Verluste schreibt. Volkswagen erwirtschaftet nach wie vor Milliardengewinne, die viele Wettbewerber neidisch machen würden.
Der Effekt des Rekordjahres: Die Tücke des Basis-Effekts
Um die gegenwärtigen Zahlen korrekt zu bewerten, ist ein Blick auf das unmittelbare Vorjahr unerlässlich. Das vorausgegangene Geschäftsjahr war für den Volkswagen-Konzern ein historisches Ausnahme- und Rekordjahr:
- Nachholeffekte nach Lieferkettenengpässen: Nach Ende der Pandemie- und Chipkrise wurden aufgestaute Auftragsbestände abgearbeitet, was zu außergewöhnlich hohen Auslieferungs- und Gewinnzahlen führte.
- Ungewöhnlich hohe Verkaufspreise: Ein knappes Angebot erlaubte temporär sehr hohe Durchsetzungspreise am Markt.
Wenn die aktuellen Ergebnisse nun mit diesem atypischen Spitzenjahr verglichen werden, wirken die prozentualen Abweichungen optisch gravierender, als sie betriebswirtschaftlich sind. Die aktuelle Entwicklung stellt primär eine Normalisierung auf hohem Niveau dar, nicht einen strukturellen Absturz.
Investitionen in die Zukunft aus eigener Kraft
Der Umbau zur softwaregetriebenen Elektromobilität erfordert gigantische Kapitalmengen. Volkswagen investiert weiterhin zweistellige Milliardenbeträge in:
- Eigene Batteriezellfabriken (PowerCo): Aufbau lokaler Wertschöpfungsketten zur langfristigen Kostensenkung.
- Skalierbare Plattformen (MEB & SSP): Weiterentwicklung der Fahrzeugarchitekturen für höhere Reichweiten und niedrigere Produktionskosten.
- Software-Allianzen: Gezielte Kooperationen zur Beschleunigung der digitalen Transformation.
Dass Volkswagen diese Transformation weitgehend aus dem eigenen laufenden Cashflow finanziert, unterstreicht die fundamentale Stärke der Bilanz.
Fazit: Substanz schlägt Schlagzeilen
Der Transformationsdruck auf die Automobilindustrie ist real, und Volkswagen steht vor Aufgaben im Bereich der Kostenstruktur und Effizienzsteigerung.
Doch die Behauptung einer existenziellen Krise hält einer detaillierten Prüfung der Geschäftszahlen nicht stand.
Mit einem weltweiten Absatz im Millionenbereich, Milliardengewinnen und der Position als europäischer Marktführer verfügt der Konzern über das nötige Fundament, um gestärkt aus der aktuellen Umbauphase hervorzugehen.